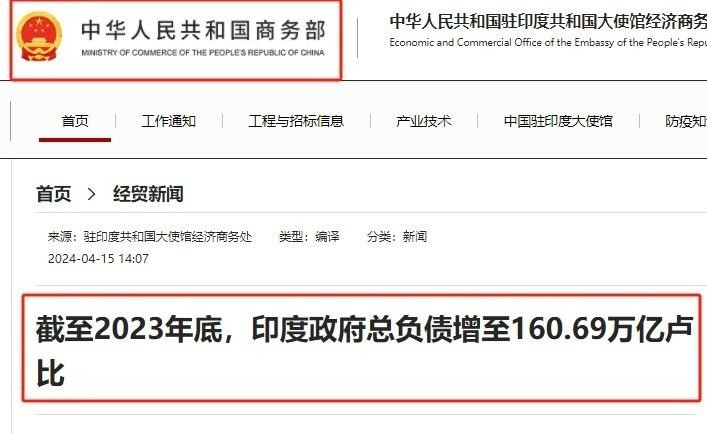
眼下的真实情况是:美国国债踩过40万亿美元的门槛,印度政府总负债突破了196万亿卢比,那么中国呢?
账面上的政府债务又是什么量级?这个问题问得好,因为答案跟很多自媒体渲染的"中国债务爆炸"完全是两回事。
今天就把三本账摆到桌面上,一笔一笔算给你看。先说美国这一档。
2024年1月美债规模还是34万亿美元,2年7个月的功夫增加了6万亿美元,2026年8月这个坎正式被踏破——40万亿美元的历史新高摆在那儿。
回头再看新华社今年3月的报道,2024年7月美债突破35万亿,同年11月突破36万亿,2025年8月突破37万亿,随后仅用两个月就超过38万亿。加速度肉眼可见,每一万亿之间的间隔越来越短。
华尔街那些老油条现在看新闻,都懒得为破关卡震惊了,因为下一个万亿关口来得实在太快。利息这头才是真正压塌骆驼脊背的稻草。
2026年7月,美国国债月度利息支出飙升至1852亿美元,同比大涨28%,年化规模达到1.35万亿美元,占GDP比重升至4.3%。什么概念?
过去五年间利息支出翻两倍,已较国防开支高出四分之一,而15年前这一比例尚不足三分之一。换句话说,美国政府现在每年光是付利息,掏的钱比五角大楼一整年的军费开支还多出四分之一。
这钱进了债权人的口袋,没修一条路、没建一所学校、没养一个兵,纯纯的沉没成本。更麻烦的是那个死循环。
2026年6月末美国联邦公共债务39.46万亿美元,其中公众持有约31.27万亿美元,占GDP比重突破100%(二战后首次)。
2026年美债整体加权平均利率突破3.4%,市场化可流通国债平均利率3.39%,2022年1月这个数字仅为1.42%。你品品这里头的凶险——过去发的那些1%到2%利率的低息旧债正陆续到期,得用现在4.5%到5%的新债去置换。
每1个百分点的平均利率上行,将推高年度利息支出约3600亿美元。这就叫债生债、息滚息,谁上台都没法一刀切断。
海外买家那边也在悄悄用脚投票。日本、中国和英国是持有美债最多的海外国家,分别持有1.1万亿、7790亿和7650亿美元的美债。
过去十年,日本和英国的美债持有量有所下降,中国的美债持有量降幅则更大。你猜特朗普政府急不急?急得团团转。
海湖庄园协议曾提议将外国持有的短期美国国债置换为100年期不可交易的零息债券,以减轻美国利息支付压力。翻译成大白话,这就是拿"温水煮青蛙"的办法逼海外债主接受软违约,本金还给你,但利息大打折扣。
你说这活儿能干成吗?再看印度这边。
196万亿卢比的账面数字乍看惊心动魄,可换算成美元也就2.3万亿出头,跟美国的40万亿一比,简直是九牛一毛。但印度的病灶从来不在总量上,而在结构里。
莫迪政府这几年为了推"印度制造"、搞高铁、修高速公路,钱从哪儿来?大头是发债,其中相当一部分是外债。这就埋下了汇率炸弹的引线。
美元一强、美联储一硬,印度政府需要偿还的实际卢比金额就会莫名其妙地跳起来。而且印度的政府负债率长期挂在80%附近,早就把国际公认的60%警戒线甩在身后。
作为一个还没走完工业化的新兴大国,80%这个数字什么意思?意思是财政腾挪空间被压得越来越窄。
2026年上半年,标普和穆迪对印度的评级展望已经连着几次调整,国际投行圈里私底下都在传印度可能面临"高通胀+高负债+卢比走弱"的三重挤压。莫迪嘴上喊得响,账本上的数字可不会陪他演戏。
问题来了,中国到底欠了多少?答案跟很多人想象的完全不一样。
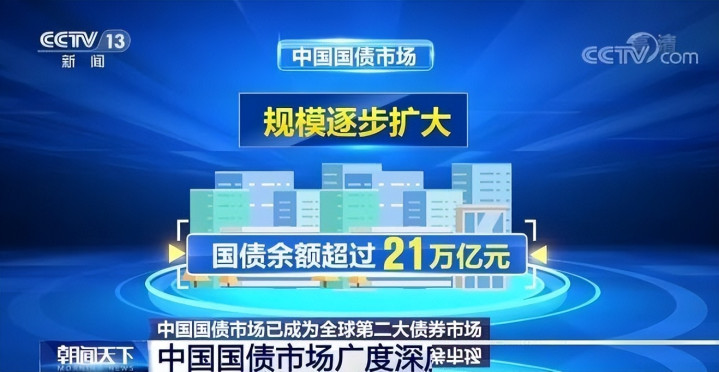
根据中国人民银行披露的数据,截至2026年4月底,政府债券存量规模为99.37万亿元;企业预警通数据显示,截至5月27日,政府债券存量规模约101.15万亿元。
也就是说,2026年5月中国政府债务正式跨过了100万亿人民币的门槛,折成美元大约在14万亿上下。这个规模是印度的六倍,跟美国的40万亿一比,也就三分之一略强。
你会说,那不还是很多吗?别急,看比例。
截至2025年底,全国政府债务余额达95.6万亿元,其中国债余额40.8万亿元、地方政府债务余额54.8万亿元(不含隐性债务),负债率(政府债务/GDP)为68.2%,低于主要发达经济体水平,属于国际上中等偏低水平。
日本负债率已经超过200%,美国也超过100%。把这几个数字一并排开你就明白了,68.2%是个什么位置——大概只有美国的一半左右,是日本的三分之一。
所谓"断崖差距",断的是美国那一头,不是中国这一头。真正的门道还藏在钱的用途里。
我国政府债务资金主要投向交通、水利、能源等基础设施,形成了大量优质资产,这些资产能够产生持续性收益,既为经济高质量发展提供有力支撑,也是偿债资金的重要来源。
这话不是自吹自擂,你看看长三角的高铁网、粤港澳大湾区的港口群、川藏铁路、南水北调、特高压输电,哪一样不是几十年产生现金流和外溢效应的硬资产?美国那边的钱大头进了利息、社会保障和军费的无底洞,中国这边的钱变成了看得见摸得着的东西。
这就是两种借债哲学的根本分野。再看债务结构的自我修复。
根据预算报告数据,2026年国债限额约48.55万亿元,地方政府债务限额余额约63.19万亿元,2026年全国政府债务限额约111.74万亿元,较2025年增加约11.89万亿元。
这里有个关键动作:中央政府承担的国债余额占政府债务余额比重约43%,地方政府承担的地方债余额占比约57%,但新增额度里中央份额明显扩大。中央加杠杆、地方去风险,这套组合拳打的是什么算盘?
拿中央的低融资成本和信用背书,去逐步置换掉地方过去几年积累的高息隐性债务。化债这条线跑得比很多人预期的都要顺。
截至2024年末地方政府隐性债务10.5万亿元,此前财政部披露2023年末全国地方政府隐性债务余额14.3万亿元,一年之间地方政府削减了3.8万亿元隐性债务。
截至今年8月底,地方政府已经发行了4万亿元地方政府再融资专项债券置换存量隐性债务,债务平均利息成本降低超2.5个百分点,可节约利息支出超过4500亿元。这2.5个百分点意味着什么?
意味着地方每年多出4500亿的活钱,可以拿去做实事儿而不是还利息。这跟美国那边利息越滚越大,走的完全是相反的方向。
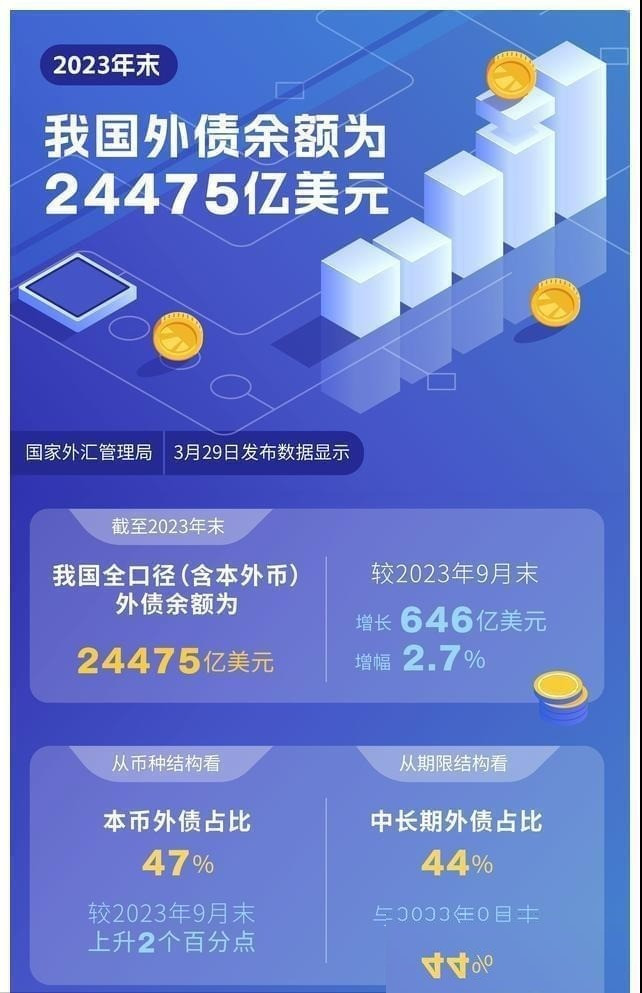
外部脆弱性这一项,中国的护城河更是宽得离谱。中国的债务结构以内债为主,国内储蓄率保持在44%以上高位,使得内部债务来源更为稳定,同时外债占总债务量的比重约为5%。
5%是什么概念?印度的美元计价外债占比超过50%,一有风吹草动就得挨打,而中国这5%的比例意味着华尔街抛什么、美联储加什么息,对中国政府的偿债压力根本形不成实质性冲击。
这就是所谓"关起门来自己家的债自己家人买"的战略纵深。回到标题那个断崖差距上:美国从35万亿一路狂奔到40万亿只用了两年,印度从160万亿膨胀到196万亿也没停下脚步,中国这边刚刚踩过100万亿。
数字看似都在涨,逻辑却南辕北辙。美国是被利息追着跑的债务螺旋,印度是被汇率悬着的外债软肋,中国是主动加杠杆置换隐债的战略腾挪。
三条曲线走的是三种命运。这场比拼真正决定胜负的,从来不是谁账本上的数字更漂亮,而是谁在借债这件事上还能保留决定自己节奏的自由。
富途优配提示:文章来自网络,不代表本站观点。